청년도약계좌, 5년 만기를 채우지 못하고 중간에 깨면 얼마나 손해일까요? 결론부터 말하면 갈림길은 딱 하나, 가입 후 3년이에요. 3년을 채우기 전에 해지하면 정부기여금은 0원, 이자에는 세금 15.4%가 붙어요. 3년만 넘기면 비과세는 그대로, 정부기여금의 60%를 받을 수 있어요. 이 글에서는 총급여 2,400만원 이하 청년이 매달 70만원씩 넣는 경우를 기준으로, 2년 해지·3년 해지·5년 만기의 수령액을 직접 계산해봤어요. 참고로 제 연봉(총급여 9,400만원)으로는 청년도약계좌 가입 대상이 아니라서, 이 계산은 주변 청년들에게 해당되는 얘기라고 보시면 돼요. 청년도약계좌 중도해지를 고민하고 있다면, 해지 버튼을 누르기 전에 이 숫자부터 확인하세요.
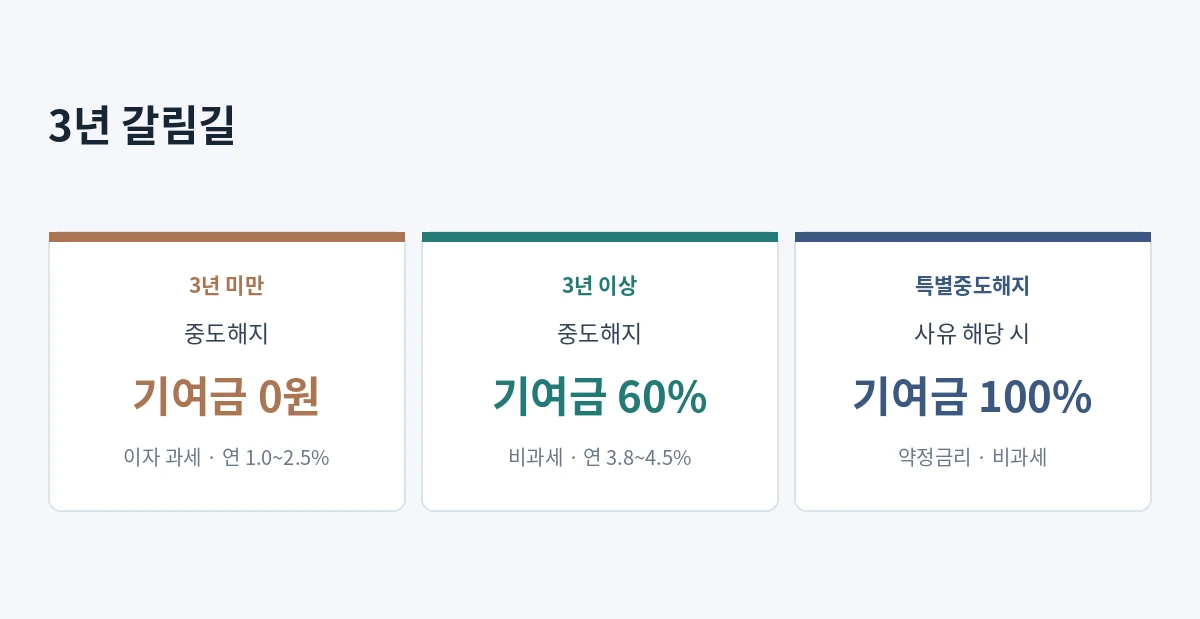
청년도약계좌 중도해지, 3년 전후로 완전히 달라져요
청년도약계좌는 5년 만기, 매월 최대 70만원까지 넣는 정책 적금이에요. 기본금리 연 4.5%에 우대금리를 더하면 최고 연 6.0%까지 받을 수 있고, 소득 구간별로 정부가 매달 기여금을 얹어줘요. 2025년 1월부터 기여금이 확대돼서, 총급여 2,400만원 이하 청년은 월 최대 3.3만원을 받아요. 그런데 이 혜택은 만기까지 유지해야 온전히 내 것이 돼요. 중도해지하면 유지 기간에 따라 받는 게 완전히 달라져요.
| 구분 | 3년 미만 일반 해지 | 3년 이상 일반 해지 | 특별중도해지 사유 |
|---|---|---|---|
| 적용 금리 | 중도해지이율 연 1.0~2.5% | 특별중도해지이율 연 3.8~4.5% | 약정금리 그대로 |
| 정부기여금 | 0원 (전액 환수) | 누적액의 60% 지급 | 100% 전액 지급 |
| 이자소득세 15.4% | 과세 (비과세 추징) | 비과세 유지 | 비과세 유지 |
2025년 1월 1일 시행된 조세특례제한법 개정으로, 3년 이상만 유지하면 중도해지해도 비과세와 기여금 일부(60%)를 받을 수 있게 됐어요. 금융위원회는 이 경우 일반 적금으로 환산하면 연 최대 7.64%의 수익 효과가 난다고 설명했어요. 반대로 3년을 못 채우면 기여금은 한 푼도 못 받고, 받은 이자에서 15.4% 세금까지 떼여요. 금리도 은행의 일반 적금 중도해지이율(연 1.0~2.5% 수준)로 떨어져요.
청년도약계좌 중도해지 손해액, 2년·3년·5년 직접 계산
계산 전제를 먼저 정리할게요. 총급여 2,400만원 이하 청년이 매달 70만원을 넣고, 기본금리 연 4.5%를 적용했어요. 우대금리는 제외했고, 4~5년차 변동금리도 4.5%로 같다고 가정했어요. 3년 미만 해지의 중도해지이율은 연 1.5%(은행별 연 1.0~2.5% 범위 중간값), 3년 이상 해지의 특별중도해지이율은 연 4.5%(범위 3.8~4.5% 상한)로 계산했어요. 정부기여금에도 같은 금리로 이자가 붙는다고 가정했어요.
| 시점 | 납입 원금 | 이자 | 정부기여금 | 수령액 | 순이익 |
|---|---|---|---|---|---|
| 2년 해지 | 1,680만원 | 24만 1,500원 → 세후 20만 4,309원 | 0원 | 1,700만 4,309원 | 20만 4,309원 |
| 3년 해지 | 2,520만원 | 165만 3,750원 (비과세) | 71만 2,800원 + 이자 7만 7,962원 | 2,764만 4,512원 | 244만 4,512원 |
| 5년 만기 (기본금리 4.5%) | 4,200만원 | 464만 6,250원 | 198만원 + 이자 21만 9,038원 | 4,884만 5,288원 | 684만 5,288원 |
| 5년 만기 (우대금리 6.0%) | 4,200만원 | 619만 5,000원 | 198만원 + 이자 29만 2,050원 | 5,046만 7,050원 | 846만 7,050원 |
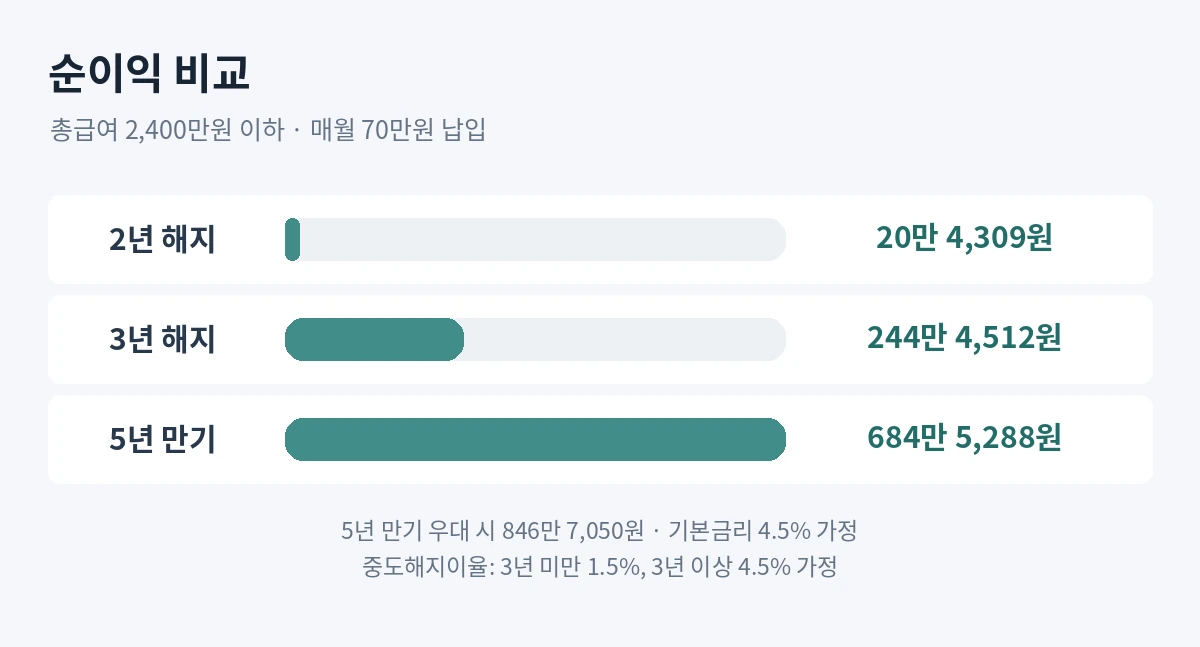
숫자가 말해주는 건 세 가지예요. 첫째, 2년 해지의 순이익은 20만원 남짓. 같은 돈을 연 3% 일반 적금에 2년 넣었으면 세후 이자가 40만 8,618원이에요. 3년 전에 깨면 일반 적금보다도 못해요. 둘째, 2년에서 3년으로 1년만 더 버티면 순이익이 224만 204원 늘어나요. 추가로 넣는 돈은 840만원인데, 기여금 60%와 비과세, 높은 금리가 한 번에 붙어서예요. 셋째, 3년 해지보다 만기까지 가면 기본금리 기준으로 440만 775원, 우대금리까지 챙기면 602만 2,538원을 더 받아요. 만기 수령액이 5,000만원 안팎이라는 금융위원회 설명과도 맞아떨어져요.
총급여 3,600만원 이하 구간 청년도약계좌 중도해지 손해액
총급여 3,600만원 이하 구간도 청년도약계좌 중도해지 손해액을 같은 방식으로 계산했어요. 이 구간의 정부기여금은 월 최대 2.9만원이에요. 금융위원회 보도자료(2024-12-26)에 따르면 2025년 1월 납입분부터 50만원까지는 4.6%, 그 위 20만원은 3.0%를 적용해서 월 70만원을 넣으면 2.9만원이 돼요. 계산 전제는 앞과 똑같아요. 월 70만원 납입, 기본금리 연 4.5%, 3년 미만 해지 중도해지이율 연 1.5%, 3년 이상 해지 특별중도해지이율 연 4.5%, 정부기여금에도 같은 금리로 이자 발생이에요.
| 시점 | 납입 원금 | 이자 | 정부기여금 | 수령액 | 순이익 |
|---|---|---|---|---|---|
| 2년 해지 | 1,680만원 | 24만 1,500원 → 세후 20만 4,309원 | 0원 | 1,700만 4,309원 | 20만 4,309원 |
| 3년 해지 | 2,520만원 | 165만 3,750원 (비과세) | 62만 6,400원 + 이자 6만 8,512원 | 2,754만 8,662원 | 234만 8,662원 |
| 5년 만기 (기본금리 4.5%) | 4,200만원 | 464만 6,250원 | 174만원 + 이자 19만 2,488원 | 4,857만 8,738원 | 657만 8,738원 |
| 5년 만기 (우대금리 6.0%) | 4,200만원 | 619만 5,000원 | 174만원 + 이자 25만 6,650원 | 5,019만 1,650원 | 819만 1,650원 |
구간이 한 칸 올라도 갈림길은 똑같아요. 2년 해지는 기여금이 0원이라 두 구간이 똑같이 순이익 20만 4,309원이고, 3년 해지는 234만 8,662원으로 2,400만원 이하 구간(244만 4,512원)보다 9만 5,850원 적어요. 5년 만기는 기본금리 기준 657만 8,738원으로 26만 6,550원, 우대금리 기준 819만 1,650원으로 27만 5,400원 적어요. 청년도약계좌 중도해지 손해액은 구간이 달라도 3년을 넘기느냐가 가장 크게 갈려요. 내 총급여가 어느 구간인지 확인하고, 위 표에서 해당 구간을 골라 보세요. 기여금은 가입일 기준 1년마다 개인소득을 다시 심사해서 구간이 바뀔 수 있어요.
특별중도해지 사유에 해당하면 3년 전에도 100% 받아요
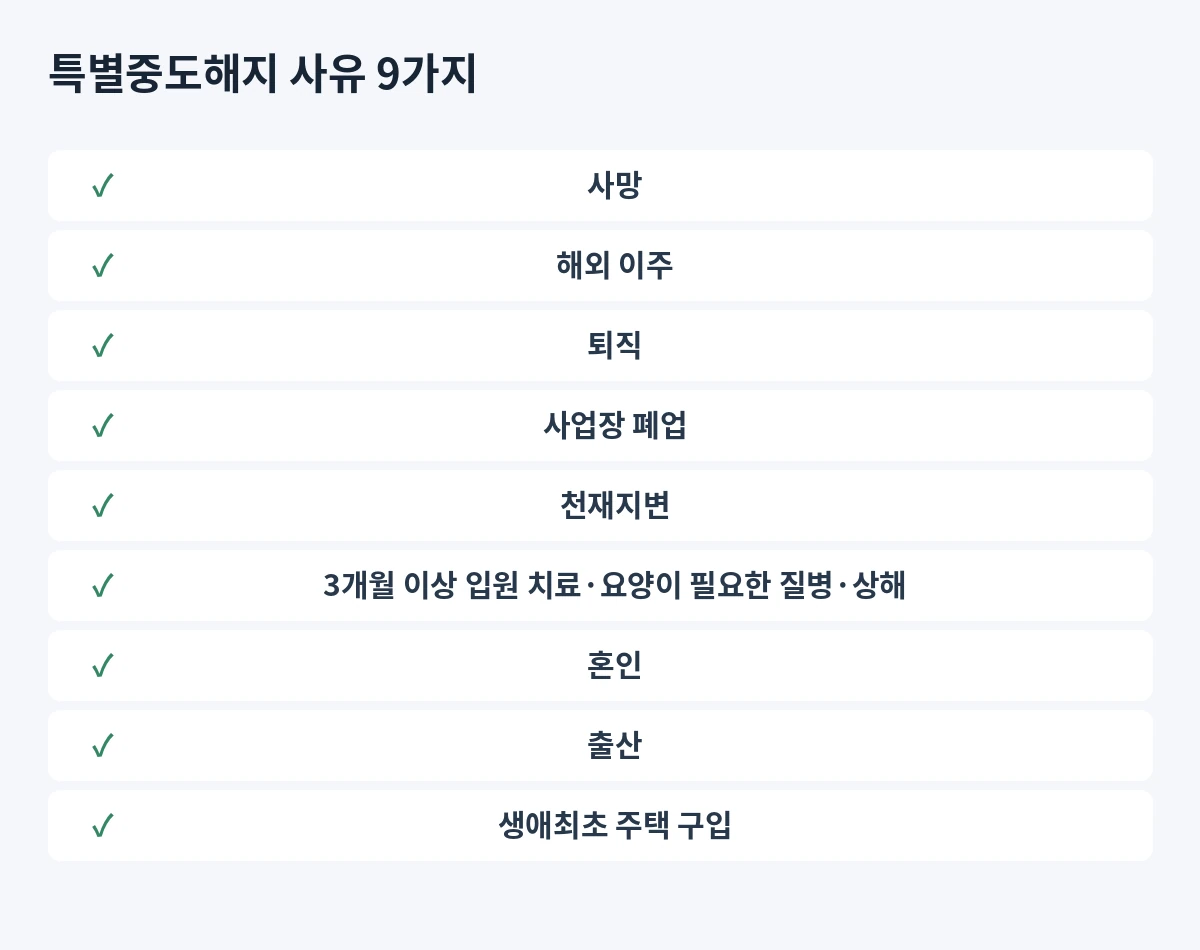
3년을 못 채웠다고 무조건 손해 보는 건 아니에요. 법에서 정한 특별중도해지 사유에 해당하면 가입 기간과 상관없이 정부기여금 100% 전액, 약정금리, 비과세 혜택을 그대로 받아요. 사유는 사망, 해외 이주, 퇴직, 사업장 폐업, 천재지변, 3개월 이상 장기 입원 치료·요양이 필요한 질병·상해, 혼인·출산, 생애최초 주택 구입이에요. 퇴직이나 혼인·출산처럼 해지일 전 6개월 이내에 발생한 사유도 인정돼요. 해당된다면 일반 해지가 아니라 특별중도해지로 신청해야 해요. 증빙서류를 챙겨서 가입 은행 영업점이나 앱으로 신청하면 돼요. 해지 전에 내 사유가 여기에 드는지 먼저 확인하세요.
해지하기 전에 부분인출부터 확인하세요
목돈이 급하다고 계좌를 통째로 깰 필요는 없어요. 2025년 7월 10일부터 시행된 부분인출 서비스를 쓰면 계좌를 유지한 채로 돈을 빼낼 수 있어요. 조건은 가입 후 2년이 지났을 것, 납입 원금의 40% 이내, 가입 기간 중 1회 한정이에요. 매달 70만원씩 24개월 넣었다면 원금 1,680만원의 40%인 672만원까지 꺼낼 수 있어요. 다만 인출한 금액에는 중도해지와 같은 기준이 적용돼요. 3년 전에 꺼낸 몫은 기여금과 비과세를 못 받고, 3년 이후에 꺼낸 몫은 기여금 60%와 비과세를 적용받아요. 1회뿐이라 300만원만 꺼내도 기회는 소진되니, 필요한 금액을 먼저 정하고 신청하세요. 2년 이상 유지하고 800만원 이상 납입하면 개인신용점수에 5~10점 가점이 자동으로 붙는 혜택도 있으니, 해지하면 이 가점도 사라진다는 점도 알아두세요.
청년도약계좌 중도해지 후 돈, 파킹통장·CMA에 두면 얼마 받을까
청년도약계좌 중도해지 후 받은 돈을 어디에 두면 좋을지, 파킹통장·CMA 금리와 직접 비교해봤어요. 청년도약계좌는 기본금리 연 4.5%에 우대금리까지 더하면 최고 연 6.0%, 거기에 정부기여금까지 붙어요. 반면 해지 후 갈아탈 곳들의 금리는 이래요. 토스뱅크 통장 연 1.00%, 카카오뱅크 세이프박스 연 1.80%, 케이뱅크 플러스박스 연 1.81%, DB저축은행 파킹통장 연 3.30%, CMA RP형 연 2.25~2.50%, 발행어음형 연 2.60~2.85%, 종금형 연 3.00%예요. 가장 높은 DB저축은행 3.30%도 청년도약계좌 기본금리 4.5%에는 못 미쳐요.
금액으로 따져보면 차이가 더 또렷해요. 2년 해지 수령액 1,700만 4,309원을 DB저축은행 파킹통장 연 3.30%에 1년 두면 세후 이자가 약 47만 4,726원이에요. 같은 돈을 토스뱅크 통장 연 1.00%에 두면 세후 약 14만 3,856원, 카카오뱅크 세이프박스 연 1.80%면 약 25만 8,942원, CMA RP형 연 2.50%면 약 35만 9,641원이에요. 그런데 청년도약계좌를 3년까지만 유지해도 순이익이 244만원(2,400만원 이하 구간 기준)이라, 해지 후 1년 이자로는 따라잡기 어려워요. 청년도약계좌 중도해지 후 갈아탈 곳을 고를 때는 금리뿐 아니라 예금자보호 여부도 확인하세요. 파킹통장과 종금형 CMA는 1억원까지 예금자보호가 되지만, CMA RP형과 발행어음형은 예금자보호가 안 돼요. 자세한 금리 비교는 파킹통장·CMA 금리 비교 글에서 확인하세요.
청년도약계좌 중도해지, 이렇게 판단하세요
정리하면 판단 순서는 이래요. 첫째, 특별중도해지 사유에 해당하는지 확인하세요. 해당하면 고민 없이 특별중도해지로 신청하면 돼요. 둘째, 3년까지 몇 개월 남았는지 보세요. 몇 개월 차이로 기여금 60%와 비과세가 갈리니, 3년을 채울 수 있다면 버티는 게 압도적으로 유리해요. 셋째, 필요한 돈이 납입 원금의 40% 이내이고 가입 2년이 지났다면 부분인출이 먼저예요. 넷째, 3년을 이미 넘겼다면 만기까지의 추가 이익(기본금리 기준 약 441만원)과 지금 돈이 필요한 정도를 저울질하세요. 해지한 돈은 파킹통장이나 CMA에 두는 게 보통인데, 금리는 청년도약계좌만 못하니 갈아탈 곳의 금리도 함께 비교해보는 게 좋아요.
자주 묻는 질문
청년도약계좌 중도해지에 대해 자주 묻는 질문을 모았어요.
청년도약계좌 중도해지, 3년을 며칠 앞두고 해지하면 어떻게 되나요?
가입일로부터 3년이 되는 날 이전에 해지하면 비과세 추징 대상이에요. 하루라도 3년을 채워야 비과세와 기여금 60%를 받을 수 있어요. 은행 앱에서 가입일을 확인하고 3년이 되는 날 이후에 해지하세요.
부분인출을 하면 만기 혜택이 사라지나요?
아니요. 인출한 부분에만 중도해지 기준이 적용되고, 남은 금액은 계좌가 유지되면서 만기 혜택을 그대로 받아요. 다만 부분인출은 가입 기간 중 1회만 가능하니 신중하게 쓰세요.
청년도약계좌 신규 가입은 이제 못 하나요?
네, 신규 가입은 2025년 12월 31일에 종료됐어요. 이미 가입한 분은 만기까지 정부기여금과 비과세 혜택이 유지돼요. 새로 가입하고 싶다면 후속 상품인 청년미래적금을 확인해보세요.
정부기여금 60%는 언제 받나요?
3년 이상 유지하고 중도해지하면, 해지 시점에 지금까지 쌓인 정부기여금의 60%를 수령액에 합산해서 지급해요. 따로 신청할 필요는 없고, 해지할 때 함께 정산돼요.
청년도약계좌 중도해지의 손해액은 3년을 기준으로 갈려요. 2년 해지는 순이익 20만원으로 일반 적금보다도 못하고, 3년 해지는 순이익 244만원, 5년 만기는 684만원(우대금리 적용 시 847만원)이에요. 1년만 더 버티면 224만원이 달라지니, 해지하기 전에 3년까지 남은 기간부터 확인하세요. 급한 돈은 부분인출로 해결하고, 특별중도해지 사유에 해당한다면 100% 혜택을 챙기세요. 이 계산을 참고해서, 내 계좌의 가입일과 남은 기간을 오늘 확인해보는 게 좋아요.
함께 보면 좋은 글
출처: 금융위원회 보도자료 “’25년 1월부터 청년도약계좌 기여금이 확대됩니다” (2024-12-26) · 청년도약계좌 홈페이지 (서민금융진흥원) · 조세특례제한법 제91조의22